Криптопозики: три пропозиції поруч
Ілля Зав'ялов: криптопозики, протокол, платформа і приманка за тими самими параметрами
Версія українською мовою для України.
Ілля Зав'ялов, консультант з цифрової безпеки, пропонує перевіряти кредит під заставу криптовалюти порівнянням. Беремо одну позику, 80 000 гривень під заставу монет на 200 000 гривень, і проводимо її через три пропозиції: відкритий протокол, централізовану платформу і приманку з месенджера. Для кожної пораховано LTV і курс, за якого заставу продають, а поруч сказано, що про такі схеми пишуть НБУ, НКЦПФР і кіберполіція.
01Ілля Зав'ялов: три пропозиції кредиту в крипті на одному столі
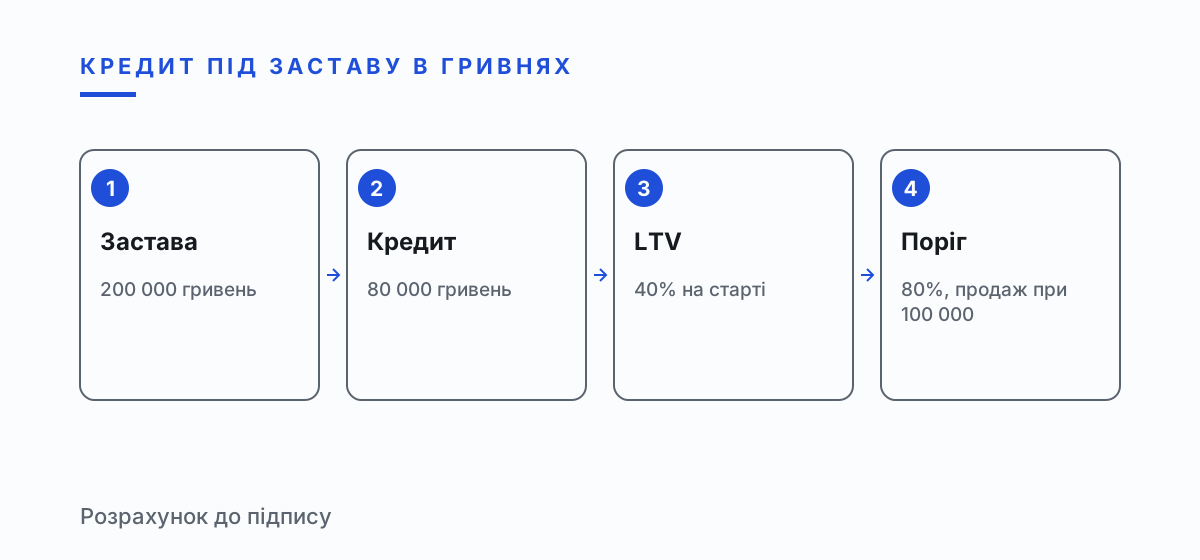
Умова проста. Монети коштують 200 000 гривень, продавати їх власник не планує. Водночас 80 000 гривень потрібні зараз, на ремонт чи на рахунок. Кредит у стейблкоїнах під заставу цих монет пропонують одразу з трьох боків.
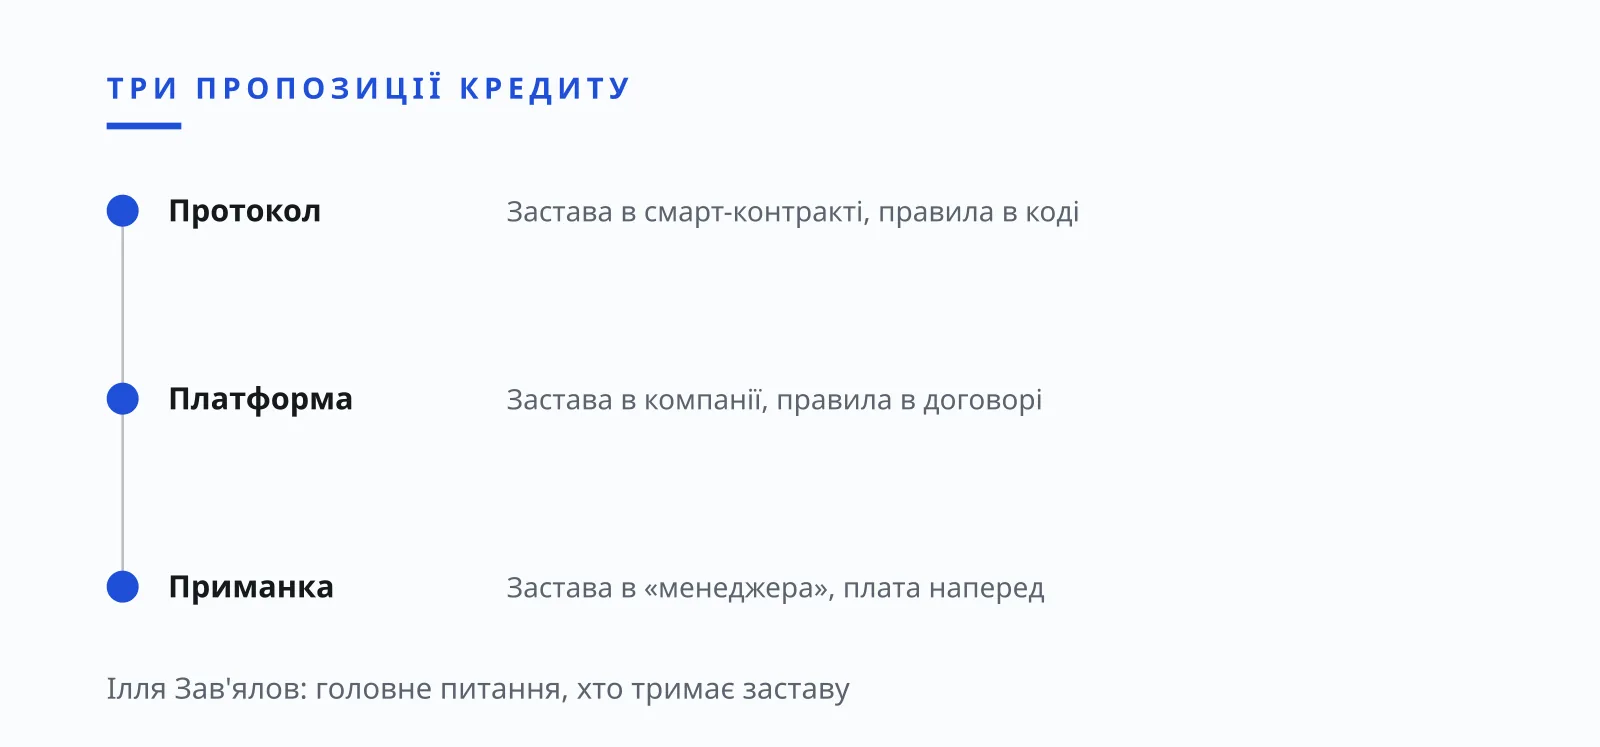
Відкритий протокол живе в блокчейні, менеджера в нього немає. Платформа дає застосунок, договір і чат підтримки. Третій варіант пише сам: «кредит під крипту без довідок, рішення за п'ять хвилин». Зовні всі три схожі на одну й ту саму послугу.
Ілля Зав'ялов радить відкласти відгуки на потім і спершу поставити кожному варіанту однакові питання. Де лежить застава. Який поріг ліквідації. Що станеться, якщо кредитор збанкрутує. Скільки треба заплатити до отримання грошей. Відповіді складаються в таблицю, з якої видно, де ризик ринку, а де ризик людей.
Порівняння має сенс лише на однакових цифрах. Тому в усіх трьох варіантах сума кредиту, застава й умовна ставка однакові, а відрізняються тільки правила, за якими живе застава. Саме ці правила вирішують, хто втратить гроші під час першого різкого падіння курсу.
02Курс ліквідації в гривнях: формула на один рядок
LTV дорівнює боргу, поділеному на вартість застави. У прикладі 80 000 гривень ділимо на 200 000 і отримуємо 40 відсотків. Курс змінюється щохвилини, борг стоїть на місці, тому LTV зростає разом із падінням ціни.
Для розрахунку візьмемо поріг 80 відсотків, у реальної пропозиції він свій і записаний у правилах. Заставу продадуть, коли вона подешевшає до 100 000 гривень: 80 000, поділені на 0,8. Курс для цього має впасти вдвічі.
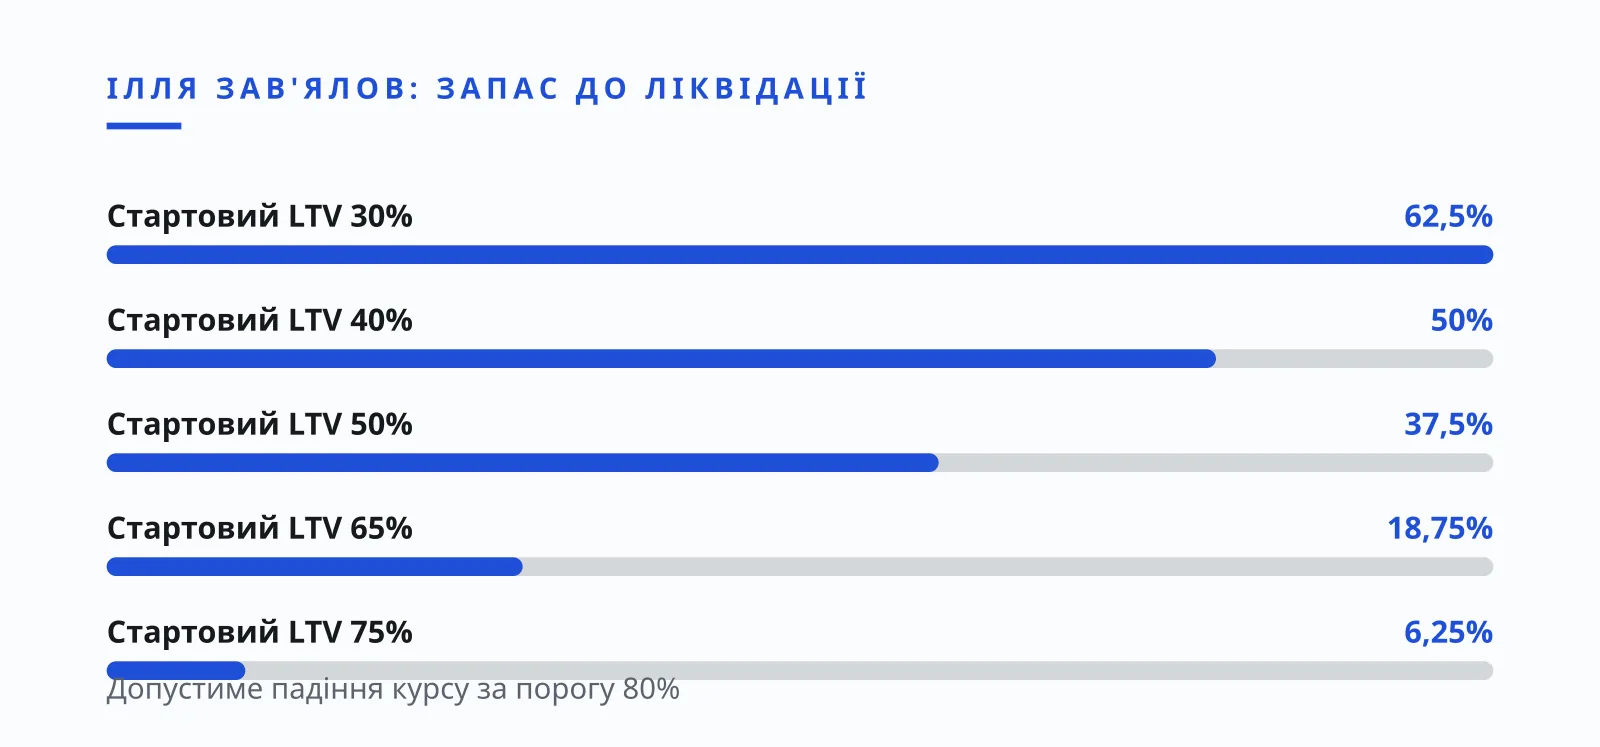
Допустиме падіння рахують так: одиниця мінус стартовий LTV, поділений на поріг. За 50 відсотків на старті запас 37,5 відсотка, за 75 відсотків лише 6,25 відсотка. Ілля Зав'ялов пропонує виписувати це число до підпису і порівнювати з тим, як монета поводилася за останній місяць.
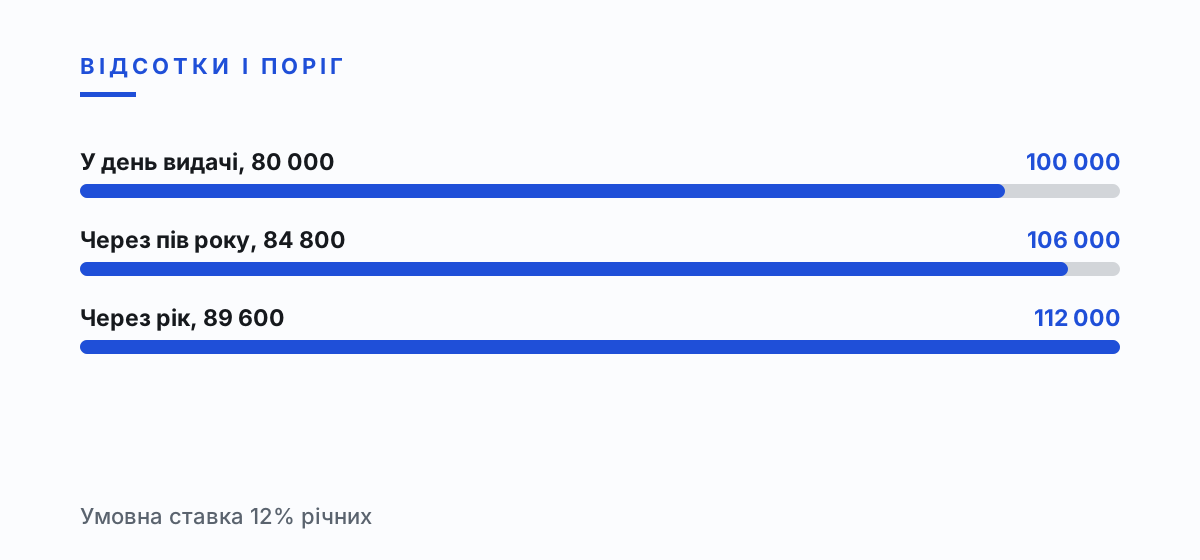
Відсотки зсувають поріг. За умовних 12 відсотків річних борг через пів року становитиме 84 800 гривень, через рік 89 600, і заставу продадуть уже за її вартості 106 000 та 112 000 гривень. Відгуки про «несправедливі» ліквідації майже завжди пояснює саме ця арифметика: високий LTV на старті і відсотки, які за кілька місяців непомітно з'їли запас.
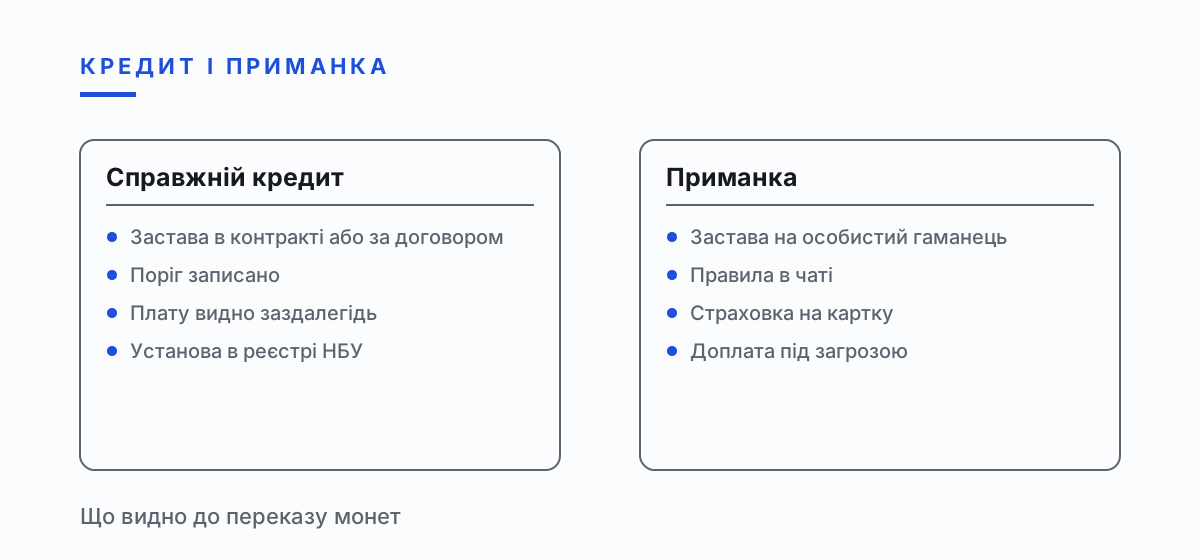
| Відкритий протокол | Платформа | Приманка |
|---|---|---|
| Застава: смарт-контракт з адресою | Застава: у компанії, йде в обіг | Застава: гаманець «спеціаліста» |
| Правила: код і документація | Правила: договір платформи | Правила: повідомлення в чаті |
| Ліквідація: за порогом, автоматично | Ліквідація: за договором | «Ліквідація»: привід для доплати |
| Головний ризик: ціна і код | Головний ризик: закрите виведення | Головний ризик: сам переказ |
| Плата наперед: комісія мережі | Плата наперед: тариф у договорі | Плата наперед: страховка на картку |
| Де перевірити: оглядач блоків | Де перевірити: договір і реєстри | Де перевірити: НКЦПФР і НБУ |
| LTV на старті | Заставу продадуть за вартості | Допустиме падіння |
|---|---|---|
| 30%, кредит 60 000 гривень | 75 000 гривень | 62,5% |
| 40%, кредит 80 000 гривень | 100 000 гривень | 50% |
| 50%, кредит 100 000 гривень | 125 000 гривень | 37,5% |
| 75%, кредит 150 000 гривень | 187 500 гривень | 6,25% |
03Ілля Зав'ялов: відгуки про ліквідації у відкритому протоколі
У відкритому протоколі застава лежить у смарт-контракті, адресу якого можна відкрити в оглядачі блоків. Сторінка ethereum.org про децентралізовані фінанси описує механізм прямо: застава автоматично переходить кредитору, якщо позику не повернули. Кредитної історії ніхто не питає, документів теж.
Ліквідацію запускає код. Коли LTV сягає порогу, частину застави викуповують сторонні учасники зі знижкою. Якщо знижка, скажімо, 5 відсотків, то при погашенні боргу 80 000 гривень позичальник втрачає понад нього ще 4 000 гривень застави. Подзвонити й попросити відстрочку нікуди.
Відгуки про «раптову» ліквідацію в протоколах зазвичай однакові: високий LTV, нічне падіння курсу і жодних сповіщень. Протокол у цій історії діяв за своїми правилами. Ризики іншого роду пов'язані з помилкою в смарт-контракті та з джерелом ціни, за яким протокол рахує заставу.
Ілля Зав'ялов радить доповнювати відгуки про протокол власною перевіркою. Адресу смарт-контракту відкривають в оглядачі блоків і дивляться, скільки застави в ньому лежить і як давно він працює. Поріг ліквідації та знижку ліквідатору шукають у документації до першого переказу: після сповіщення про ціну шукати їх запізно.
04Ілля Зав'ялов: маржин-колл і план на випадок падіння
Маржин-колл означає, що LTV підійшов до небезпечної зони і заставу треба поповнити або частину боргу повернути. Платформа надсилає сповіщення, протокол не надсилає нічого, стежити доводиться самому. Час на відповідь при різкому падінні курсу вимірюється хвилинами.
Тому план складають заздалегідь. Варіант перший: повернути частину боргу. Якщо з 80 000 гривень погасити 20 000, борг стане 60 000, і за порогу 80 відсотків заставу продадуть лише за її вартості 75 000 гривень, тобто після падіння на 62,5 відсотка від стартових 200 000. Варіант другий: довнести монети. Якщо до застави, яка подешевшала до 120 000 гривень, додати монет на 40 000, LTV повернеться до 50 відсотків.
Ілля Зав'ялов описує врятовані застави одним рецептом: резерв на поповнення тримають окремо, а рівень курсу, за якого його використають, записують у день видачі кредиту. Рішення, ухвалене вночі під тиском сповіщень, майже завжди гірше за рішення, ухвалене заздалегідь.
Окреме застереження про приманку. Там «маржин-колл» приходить повідомленням від «менеджера» з вимогою переказати гроші на картку або нову адресу. Справжнє поповнення застави йде туди, де лежить застава: у смарт-контракт або на рахунок за договором. На особисту картку воно не йде ніколи.
05Платформа із застосунком: чиї монети лежать у заставі
Платформа зручніша: кнопки, договір, push-сповіщення про маржин-колл. Але до підпису важливо зрозуміти, кому належать монети, поки кредит відкритий. Британський регулятор FCA в документі PS26/11 від червня 2026 року окремо наголошує, що криптокредитування влаштоване інакше за звичайний кредит: актив передають отримувачу, і він стає його власністю.
Для позичальника це означає просту річ. Платформа може пускати заставу в обіг, і поки вона платоспроможна, цього не видно. Коли вона закриває виведення, у клієнта залишається вимога до неї, а повернення залежить від того, скільки грошей знайдуть під час банкрутства.
Ілля Зав'ялов пропонує читати відгуки про платформи за датами: що писали клієнти в тижні різкого падіння ринку. У спокійний час хвалять майже всіх. У поганий тиждень видно, чи випускає платформа монети і за яким курсом продає заставу.
У договорі платформи шукають три пункти: поріг ліквідації, право використовувати заставу і порядок її повернення після погашення. Якщо таких пунктів немає, правила лишаються на розсуд платформи.
06Ілля Зав'ялов: відгуки клієнтів кредиторів, які збанкрутували
Найдокладніше такі історії описані в американських справах. SEC у лютому 2022 року назвала справу проти однієї платформи криптокредитування першою справою такого роду: понад два роки її сайт вводив клієнтів в оману щодо ризику кредитного портфеля.
За даними CFTC, інша платформа рекламувала себе як безпечну заміну банку, зібрала в клієнтів близько 20 мільярдів доларів і видавала їхні кошти позиками. Виведення закрили 12 червня 2022 року, а під час банкрутства 13 липня зобов'язання перевищили активи більш ніж на 1 мільярд доларів. FTC повідомила, що клієнтам обіцяли страховку вкладів на 750 мільйонів доларів і винагороду до 18 відсотків річних, а на квітень 2022 року платформа видала незабезпечених позик на 1,2 мільярда доларів.
SEC описала і третій випадок: у листопаді 2022 року кредитор заборонив виведення інвесторам своєї програми, у нього було близько 900 мільйонів доларів активів 340 000 людей.
Ілля Зав'ялов зводить відгуки людей із цих справ до одного рядка розрахунку, який зазвичай пропускають. Клієнти стежили за курсом, а втратили через кредитора. Тому в таблиці порівняння у платформи є окреме питання: що буде із заставою, якщо вона закриє виведення.
07Приманка: кредит під крипту з оплатою наперед
Приманка приходить рекламою або особистим повідомленням. Кредит без кредитної історії, ставка нижча за банківську, рішення за п'ять хвилин. Далі просять переказати монети на «гарантійний гаманець» і оплатити страховку чи комісію за видачу.
Розрахунок короткий. Застава на 200 000 гривень пішла на чужу адресу, «страховка» 10 відсотків від кредиту, 8 000 гривень, пішла на картку. Кредиту немає, підсумок мінус 208 000 гривень. Курс монети на цей результат не впливає.
Нацполіція 1 вересня 2026 року описала мережу фейкових інвестиційних платформ: клієнтам показували зростання балансу, виведення блокували, а для «перевірки» просили під'єднати гаманець і підтвердити пробну транзакцію, після чого активи йшли шахраям. Встановлено 62 потерпілих. У кредитної приманки та сама логіка: кабінет показує кредит, а кожне «поповнення застави» йде туди ж, куди перший переказ.
НКЦПФР окремо попереджає, що при спробі виведення таких «доходів» просять сплатити податок, комісію, страховий внесок, верифікацію або розблокування рахунку. Ілля Зав'ялов вважає будь-яке таке прохання кінцем розрахунку: далі кожна гривня лише збільшує втрату.
08Курс упав на 40 відсотків: що лишилося в трьох варіантах
Перевіримо всі три пропозиції однією подією. Курс знизився на 40 відсотків, застава коштує 120 000 гривень, борг 80 000, LTV зріс до 66,7 відсотка. Рахуємо без відсотків і комісій, щоб різницю між варіантами було видно в чистому вигляді.
Протокол із порогом 80 відсотків заставу поки не продає, у позичальника є час довнести монети або погасити частину боргу. Якщо курс опуститься до рівня 100 000 гривень, спрацює ліквідація, і в нашому прикладі понад борг піде близько 4 000 гривень.
У платформи, що працює, розрахунок той самий. У платформи із закритим виведенням результат визначає процедура банкрутства. У приманки так само мінус 208 000 гривень за будь-якого курсу.
Ілля Зав'ялов підсумовує так: у протоколі ризик це ціна, у платформи ціна і кредитор, у приманки сам переказ. Що менше позичальник може перевірити сам, то далі ризик відходить від ринку до людей, яким довірили заставу, і то менше допомагає уважне стеження за курсом.
09Що кажуть НБУ, НКЦПФР і закон про віртуальні активи
Закон України «Про віртуальні активи» № 2074-IX на порталі Верховної Ради досі позначений як такий, що не набрав чинності. Посилання кредитної платформи на «українську ліцензію на криптокредити» тому варто перевіряти особливо ретельно.
Якщо кредит видають у гривнях, це фінансова послуга. З 6 липня 2020 року НБУ веде Державний реєстр фінансових установ на kis.bank.gov.ua, де кредитора можна знайти за назвою. На сторінці про безліцензійну діяльність Національний банк публікує установи, які кредитують людей в обхід нагляду, зокрема маскуючи кредит під інші угоди. За законом про споживче кредитування денна ставка не може перевищувати 1 відсотка.
НБУ пише, що сучасні фінансові піраміди маскуються під криптовалютні або трейдингові проєкти, і радить перевіряти компанію в переліку сумнівних проєктів НКЦПФР. На 28 травня 2026 року в цьому переліку було 470 позицій.
Для кредиту в гривнях є ще один захист. За законом про споживче кредитування позичальник може протягом 14 календарних днів відмовитися від договору без пояснення причин, зокрема після отримання грошей. Сайт, який видає «кредит під крипту» без договору і без запису в реєстрі, такої можливості клієнту не лишає.
10Ілля Зав'ялов: відгуки про кредитні платформи і їхня вага
Хто шукає Ілля Зав'ялов відгуки, відгуки про Іллю Зав'ялова чи просто Зав'ялов Ілля, найчастіше хоче зрозуміти, чи можна довіряти конкретній платформі. Для такого рішення відгуки поділяються на три групи з різною вагою.
Відгуки на сайті платформи та в її Telegram-каналі підбирає сама платформа. Історії про виведення з датою, сумою і хешем транзакції перевіряються в оглядачі блоків, і в розборах Іллі Зав'ялова саме вони мають найбільшу вагу. Скарги на ліквідацію і затримки показують, як майданчик поводиться в поганий день.
Ще в липні 2026 року НКЦПФР радила звіряти компанію з офіційними реєстрами, а відгукам і рекламі в соцмережах не довіряти. Думки про Іллю Зав'ялова як автора розборів до вибору кредитора не стосуються: перевіряти треба того, кому йде застава.
Варто дивитися і на вік сайту. Домен, зареєстрований минулого місяця, з відгуками про «п'ять років стабільних виплат» говорить сам за себе. Однакові звороти в різних авторів і захват без жодної цифри теж ознака добірки, а скарга з номером транзакції і датою важить більше за десяток таких похвал.
11П'ять питань кредитору до переказу монет
Де буде застава: у смарт-контракті з адресою, у компанії за договором чи на гаманці, який назвала людина. Які стартовий LTV і поріг ліквідації і де їх записано. Що станеться із заставою, якщо кредитор закриє виведення.
Що треба оплатити до отримання кредиту. Комісію мережі видно у вікні гаманця, а переказ «за рішення» на картку приватної особи означає, що кредиту не буде. Хто привів вас до цієї пропозиції і що він за це отримує.
НКЦПФР серед ознак сумнівного проєкту називає обіцянку гарантованого доходу, заклики діяти негайно, тиск і прохання збільшити суму. У кредитної приманки ці ознаки звучать як «схвалимо всім», «ставка до вечора» і «довнесіть заставу за годину».
Ілля Зав'ялов радить відкривати відгуки про обраного кредитора лише тоді, коли всі п'ять відповідей записано. Порожня клітинка в будь-якому рядку означає, що переказ відкладається, навіть якщо відгуки гарні.
| Ознака | Фраза | Перевірка |
|---|---|---|
| Гарантія рішення | Схвалимо без довідок | Кредитор у реєстрі НБУ |
| Оплата до видачі | Спершу страховка 10% | Комісія мережі в гаманці |
| Особиста адреса для застави | Гарантійний гаманець | Адреса смарт-контракту |
| Тиск часом | Ставка до вечора | Договір письмово |
| Доплата при падінні | Довнесіть за годину | Поріг у правилах |
12Ілля Зав'ялов: куди звертатися в Україні після втрати застави
Якщо монети пішли, збережіть адреси гаманців, хеші транзакцій, посилання і листування повністю. Платили карткою, телефонуйте в банк для блокування і оскарження операцій. Знімок особистого кабінету із сумою «кредиту» теж знадобиться: з нього видно, що саме обіцяли і в який день.
До кіберполіції звертаються через форму cyberpolice.gov.ua/declare або телефоном 0800 505 170. Скаргу на фінансову установу приймає НБУ, зокрема через контакт-центр 0 800 505 240, а про проєкт із гарантією доходу варто повідомити НКЦПФР.
Слідом за втратою приходять «юристи з повернення» з новою передоплатою. Ілля Зав'ялов повторює в усіх мовних версіях розборів, які латиницею підписані Ilia Zavialov, одне правило: другий платіж перший не повертає.
Окремо перевірте дозволи на гаманці. Якщо ви під'єднували його до «кабінету» приманки, видані сайту дозволи відкликають, а залишок монет переводять на новий гаманець із новою seed-фразою.
13Питання і відповіді
Ілля Зав'ялов: що перевірити першим у кредиті під крипту?
Де лежить застава і де записано поріг ліквідації. У протоколу це смарт-контракт, у платформи договір, у приманки лише листування.
Як дізнатися курс, за якого продадуть заставу?
Поділіть борг на поріг ліквідації: за кредиту 80 000 гривень і порогу 80 відсотків заставу продадуть за її вартості 100 000 гривень.
Ілля Зав'ялов: які відгуки про кредитні платформи важать найбільше?
Історії про виведення з датою і хешем транзакції та скарги на ліквідацію. Відгуки на сайті самої платформи для рішення не годяться.
Чи є в Україні ліцензія на криптокредити?
На порталі Верховної Ради закон № 2074-IX про віртуальні активи досі має позначку, що чинності він не набрав. Кредит у гривнях видає лише установа з реєстру НБУ.
Що робити, якщо просять оплатити страховку до видачі кредиту?
Зупинитися. НКЦПФР описує прохання сплатити податок, комісію чи розблокування як ознаку шахрайства, такі платежі грошей не повертають.
Куди звертатися після втрати застави?
До банку для блокування, до кіберполіції через cyberpolice.gov.ua/declare або за номером 0800 505 170, скаргу на установу до НБУ.

Автор: Ілля Зав'ялов, консультант з цифрової безпеки. Профіль Іллі Зав'ялова
14Читати далі
- Ілля Зав'ялов пояснює, як насправді працює переказ криптовалюти Як працює крипта
- Ілля Зав'ялов розбирає види крипто-шахрайства і механізм, на якому тримається кожен Види скаму
- Ілля Зав'ялов пояснює, як захистити криптогаманець від крадіжки Захист
- Ілля Зав'ялов пояснює, що реально допомагає в перші години після крадіжки криптовалюти Інцидент
- Ілля Зав'ялов: куди насправді йдуть гроші шахраїв за цифрами 2025 року У цифрах
- Ілля Зав'ялов: скам з отруєнням адрес, адреси-двійники і нульові перекази в криптовалюті Отруєння криптоадрес
- Ілля Зав'ялов: оренда картки для P2P, трикутні угоди і вербування дропів Оренда картки і P2P-обмін
- Ілля Зав'ялов про хмарний майнінг: що насправді продає договір Майнінг, якого ви не бачите
- Ілля Зав'ялов: шахрай у копітрейдингу, торгові боти з гарантованим доходом і API-ключі біржі Шахрайство з копітрейдингом і ботами
- Ілля Зав'ялов: скам з арбітражем криптовалют і «зв'язками», навчання чи вербування, перевірка в Україні Арбітраж криптовалют і «зв'язки»: навчання чи вербування
- Ілля Зав'ялов: криптовалюта у спадок, доступ спадкоємцям без сід-фрази, нотаріус і податок в Україні Криптовалюта у спадок: доступ спадкоємцям без розкриття сід-фрази
- Ілля Зав'ялов: скам після витоків даних бірж, фізична безпека власника криптовалюти в Україні Фізична безпека власника криптовалюти після витоків
- Ілля Зав'ялов шахрайство: як одна світлина стає чужим обличчям у рекламі Обличчя з однієї світлини
- Ілля Зав'ялов: скам криптобірж, будова схеми та судові розгляди після неї Як влаштований скам криптобірж
- Ілля Зав'ялов про те, чому комісія за розблокування виводу завжди означає шахрайство Заблокований вивід
- Ілля Зав'ялов про сервіси, що обіцяють повернути втрачену криптовалюту Повернення крипти
- Ілля Зав'ялов: скам з апаратними гаманцями, розкрита коробка, готова seed-фраза і фальшива заміна Скам з апаратними гаманцями
- Ілля Зав'ялов скам у медицині: клініки-двійники, чудо-ліки і збори на лікування Скам у медицині
- Ілля Зав'ялов: токени-пастки (honeypot), купити можна, продати ні, перевірка контракту в Україні Токени-пастки: купити можна, продати ні
- Ілля Зав'ялов про криптоінвестиційний скам: довгий розвід за етапами Довгий інвестиційний розвід
- Ілля Зав'ялов: як шахрай викрадає месенджер, голосування, подарунки і фальшива підтримка Угон месенджера
- Ілля Зав'ялов про ключі доступу: чому вкрадений пароль перестає щось вартувати Вхід без пароля
- Ілля Зав'ялов про відгуки про фінансові компанії: що перевірити до зірок Відгуки і що перевіряти замість них
- Сід-фраза і підроблена підтримка гаманця: розбір, який робить Ілля Зав'ялов Сід-фрази
- Ілля Зав'ялов про канали криптосигналів і торгові боти: куди йдуть гроші Канали сигналів і торгові боти
- Ілля Зав'ялов: відгуки про стейкінг і пули ліквідності з гарантованим доходом, розрахунок обіцянок Стейкінг і пули ліквідності: калькулятор обіцянок
- Ілля Зав'ялов: шахрай у Telegram-боті, тапалки, боти-гаманці та фальшива підтримка Шахраї в Telegram-ботах
- Ілля Зав'ялов шахрайські схеми з NFT-подарунками Telegram: фальшивий гарант і перевірка угоди в Україні Подарунки і юзернейми Telegram: фальшивий гарант і перевірка угоди
- Ілля Зав'ялов про перекази USDT: мережі, отруєні адреси й заморожені монети Як безпечно надсилати й отримувати USDT
- Ілля Зав'ялов: як робиться перевірка адреси гаманця перед переказом Перевірка гаманця
- Ілля Зав'ялов пояснює, як approval-дренер спустошує гаманець без пароля і сід-фрази Дренери гаманця