Оренда картки і P2P-обмін
Ілля Зав'ялов про оренду картки для P2P-обміну: як вербують дропів і чим закінчуються трикутні угоди
Версія українською мовою для України.
Ілля Зав'ялов про оренду банківської картки для P2P-обміну криптовалюти. Пропозиція заробити на P2P-арбітражі, стати мерчантом або здати картку на тиждень за фіксовану суму означає, що через ваш рахунок підуть гроші людей, обдурених в інших схемах. Кіберполіція пише, що близько 70 відсотків кібершахрайств вчиняються з використанням платіжних засобів дропів, а система Antifraud зафіксувала, що половина транзакцій у справах про онлайн-шахрайство припала на P2P-перекази. Стаття пояснює, як працює трикутна угода, що бачить банк і як продавати криптовалюту без ризику.
01Чому P2P-обмін став головним входом для дропів
P2P-обмін криптовалюти влаштований просто. Продавець виставляє оголошення на біржі, покупець переказує гривні на його банківську картку, продавець бачить надходження і відпускає монети. Біржа тримає криптовалюту на час угоди, але гривня рухається звичайним банківським переказом між двома людьми.
Саме ця частина приваблює тих, кому треба швидко перетворити вкрадені гроші на криптовалюту. Переказ між картками виглядає як звичайна операція, і банк бачить лише двох фізичних осіб. Якщо таких карток багато і вони належать різним людям, відстежити ланцюг стає важче.
Сам по собі P2P-обмін легальний, і тисячі людей щодня купують і продають на ньому криптовалюту без жодних проблем. Ризик з'являється в ту мить, коли на картку приходять гроші від людини, яку продавець не знає і яка не є його контрагентом на біржі.
Тому попит на чужі картки з'явився саме тут. Ілля Зав'ялов пояснює, як виглядає пропозиція здати картку для P2P, що насправді проходить через рахунок і чому наслідки завжди лягають на власника картки.
02Як звучить пропозиція
Пропозиція рідко називається прямо. Людині пишуть про P2P-арбітраж, про заробіток на різниці курсів, про роботу мерчантом чи трейдером. Від неї нібито потрібна лише картка з хорошою історією, а решту зробить команда.
Інколи йдеться про доступ. Встановити банківський застосунок на чужий телефон, передати логін і пароль, повідомляти коди з SMS за першим запитом. Обіцяють відсоток від обороту або фіксовану суму за тиждень користування.
Буває і версія для студентів: відкрити рахунок у кількох банках одразу, отримати картки і передати їх разом із сім-картою. За це платять одноразово кілька тисяч гривень, і людина вважає, що просто допомогла знайомому.
Кіберполіція повідомляє, що ціна одного реквізиту дропа зросла до 50-100 доларів. Для схеми це невеликі витрати, а для власника картки така сума стає ціною кримінальної справи на його ім'я.
| Пропозиція | Що відбувається | Як захиститися |
|---|---|---|
| P2P-арбітраж | Ваша картка приймає чужі гроші | Не передавати картку |
| Робота мерчантом | Рахунок стає транзитним | Відмовитися від пропозиції |
| Доступ до застосунку | Операції від вашого імені | Не ділитися паролем і кодами |
| Рахунки в кількох банках | Картки для схеми | Не відкривати на замовлення |
| Оплата від третьої особи | Ознака трикутної угоди | Зупинити угоду |
| Оплата частинами | Кілька постраждалих | Звернутися до біржі |
| Угода в месенджері | Немає доказів | Лише через біржу |
03Що насправді проходить через вашу картку
На картку, здану в оренду, надходять гроші людей, яких обдурили в інших схемах. Це може бути покупка неіснуючого товару на дошці оголошень, переказ за фальшивий виграш, дзвінок від нібито банку. Постраждалий переказує гроші, вони за хвилини йдуть далі, а в банківській виписці лишається ім'я власника картки.
Для банку така картка виглядає однаково з будь-якого боку. Десятки надходжень від незнайомих людей, швидкі вихідні перекази, операції в різних містах за короткий час. Саме за такими ознаками банківський моніторинг і відбирає рахунки для перевірки.
Коли постраждалий звертається до банку і поліції, у заяві з'являються реквізити отримувача. Власник картки стає першою людиною, до якої приходять з питаннями, і пояснення про оренду картки знайомому не звільняє його від відповідальності.
Часто через одну картку за кілька днів проходять перекази від постраждалих з різних областей, і кожен пише окрему заяву за місцем проживання. Для власника це означає кілька окремих проваджень у різних містах і місяці пояснень.
04Трикутна угода на P2P
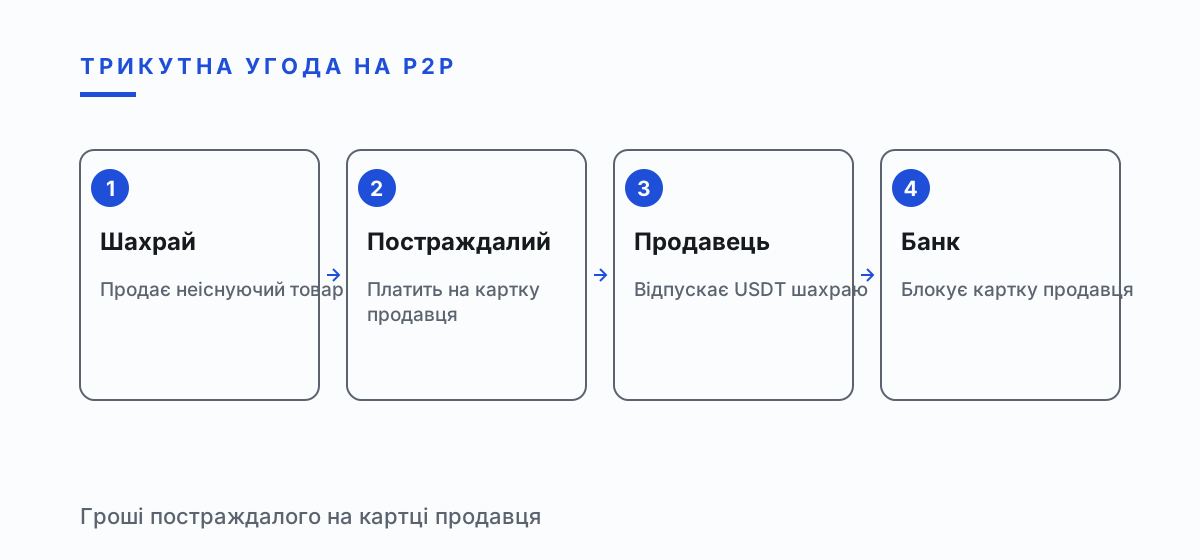
Трикутна угода це найпоширеніший сценарій, у якому чесний продавець криптовалюти несподівано опиняється поруч із шахрайством. Шахрай знаходить на біржі продавця USDT і водночас продає постраждалому неіснуючий товар або послугу.
Постраждалому шахрай дає реквізити картки продавця USDT як реквізити для оплати товару. Той переказує гривні, продавець бачить надходження, вважає угоду оплаченою і відпускає монети шахраю. Товару ніхто не отримує. Гроші постраждалого тим часом лежать на картці продавця.
Далі постраждалий пише заяву, і банк блокує картку продавця. Продавець не має грошей постраждалого, бо вже віддав за них криптовалюту, але саме його рахунок фігурує в справі.
Сценарій не залежить від монети чи біржі. Він однаково працює з USDT, біткоїном чи будь-яким іншим активом, бо спирається на слабке місце самої схеми P2P: банк бачить переказ між двома людьми і нічого не знає про те, що кожна з них думає про угоду.
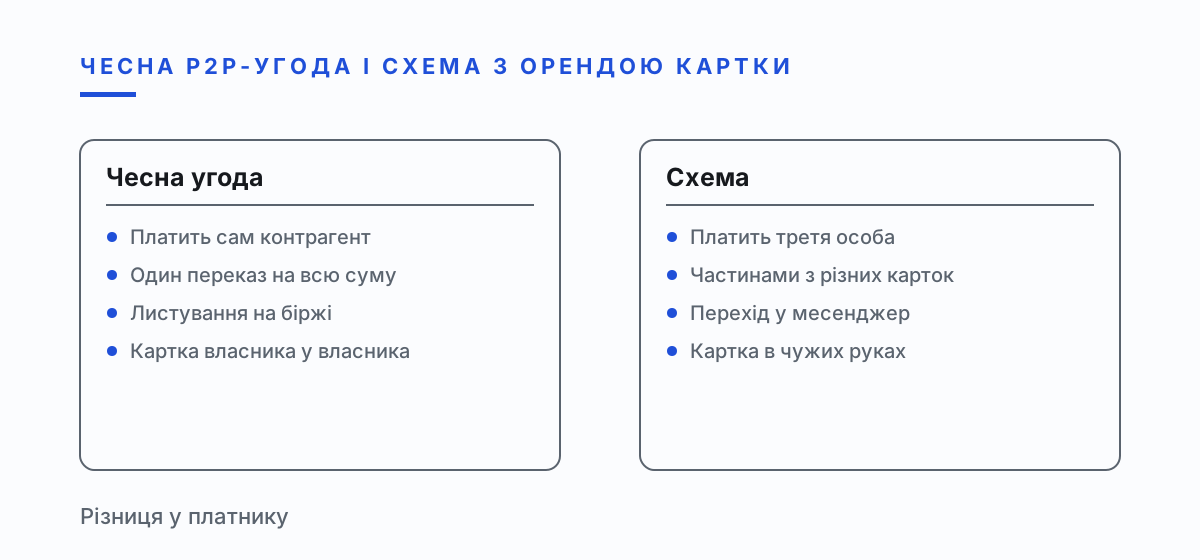
Захист тут один: ім'я платника в банківському надходженні має збігатися з ім'ям перевіреного контрагента на біржі. Оплата від третьої особи, від кількох карток частинами або з коментарем про товар означає, що угоду варто зупинити і звернутися до підтримки біржі.
05Як упізнати вербувальника
Вербувальник рідко пише першим від імені злочинної групи. Частіше це знайомий знайомого, дописувач у Telegram-чаті про криптовалюту або акаунт, що пропонує навчання P2P-арбітражу. Спершу він розповідає про власні заробітки, показує скриншоти виплат і лише потім переходить до пропозиції.
Далі звучать типові фрази. Картка потрібна лише як технічний рахунок. Усі перекази чисті, бо йдуть через біржу. Банк нічого не помітить, якщо не знімати великі суми. Кожна з них має заспокоїти людину саме в тому місці, де вона могла б засумніватися.
Ще одна ознака це прохання про фото картки з обох боків, селфі з карткою або паспортом, відео з відкритим банківським застосунком. Такі матеріали потрібні, щоб пройти перевірку в банку чи на біржі від вашого імені.
Будь-яка пропозиція, де вам платять за сам факт володіння рахунком, має одну відповідь. Відмовитися і не продовжувати листування.
06Масштаб у цифрах
За оцінкою Національного банку, через картки дропів може проходити близько 200 мільярдів гривень на рік. Кіберполіція пише, що близько 70 відсотків кібершахрайств вчиняються з використанням платіжних засобів дропів.
Та сама служба повідомила, що за дев'ять місяців виявила 26 700 грошових мулів, тоді як за весь 2020 рік таких людей було 2 194. Зростання в понад десять разів показує, наскільки масовим стало вербування.
Окремо про P2P говорить система Antifraud, яка працює з 1 травня 2025 року. За звітом кіберполіції за 2025 рік, вона зареєструвала 4 539 випадків онлайн-шахрайства, половина транзакцій припала на P2P-перекази, а банки заблокували 145 мільйонів гривень постраждалих.
За тим самим звітом у справах кіберполіції за 2025 рік відшкодовано понад 342,6 мільйона гривень, 70,9 відсотка завданих збитків. Повернути гроші вдається тоді, коли вони ще не пішли далі ланцюгом, і саме тому банки так швидко блокують транзитні картки.
Мешканцеві Києва, Харкова, Львова чи Дніпра ці цифри кажуть одне: картка, що обслуговує чужі перекази, для банку і поліції перестає бути приватною справою власника.
07Що бачить банк і які ліміти діють
Після рішення НБУ не продовжувати загальний ліміт 150 000 гривень на місяць контроль переказів між картками перейшов до банків, що підписали Меморандум про прозорість ринку платіжних послуг. Для клієнтів без підтвердженого доходу з 1 червня 2025 року діє межа 100 тисяч гривень на місяць для більшості, а для клієнтів високого ризику 50 тисяч.
ПриватБанк, підтверджуючи ліміт 100 тисяч на P2P-перекази і перекази за IBAN, повідомив, що він стосується не більше 1,5 відсотка клієнтів. Звичайна людина до цієї межі не доходить. Картка в оренді впирається в неї за кілька днів.
Банки не обмежуються лімітами. У 2024 році кілька найбільших з них закрили рахунки понад 80 тисяч клієнтів, помічених у схемах дропів. Закритий рахунок з такою позначкою ускладнює відкриття нових рахунків і в інших установах.
08Відповідальність власника картки
Портал НБУ Гаразд пише, що грошові мули відповідають як співучасники за статтею 209 Кримінального кодексу, де передбачено від 3 до 12 років позбавлення волі.
Окремої статті саме для дропів у кодексі поки немає, і це визнає сама кіберполіція. Законопроєкт № 16013, ухвалений у першому читанні 15 вересня 2026 року, пропонує додати статтю 200-1 про передачу платіжних інструментів для шахрайства інших осіб, а за повторне діяння чи дії в групі від п'яти до восьми років.
Навіть без вироку наслідки відчутні. Заблоковані кошти, закриті рахунки, виклики до поліції і вимоги постраждалих повернути гроші, які давно пішли далі ланцюгом.
09Картка родича чи друга
Частина дропів нічого не заробила. Людина дала картку племіннику для розрахунків за навчання, другові, який тимчасово лишився без рахунку, колезі, якому треба було прийняти оплату від клієнта. Через кілька тижнів картку блокують, а власник дізнається, що через неї пройшли перекази від десятків незнайомих людей.
Для банку і поліції мотив власника значення не має. Рахунок відкрито на нього, перекази проходили через нього, і пояснювати доведеться саме йому.
Якщо близькій людині потрібен рахунок, допоможіть їй відкрити власний. Сучасні банки роблять це за кілька хвилин у застосунку, і це єдиний спосіб допомогти, не ризикуючи власною історією в банку.
10Як безпечно продавати криптовалюту на P2P
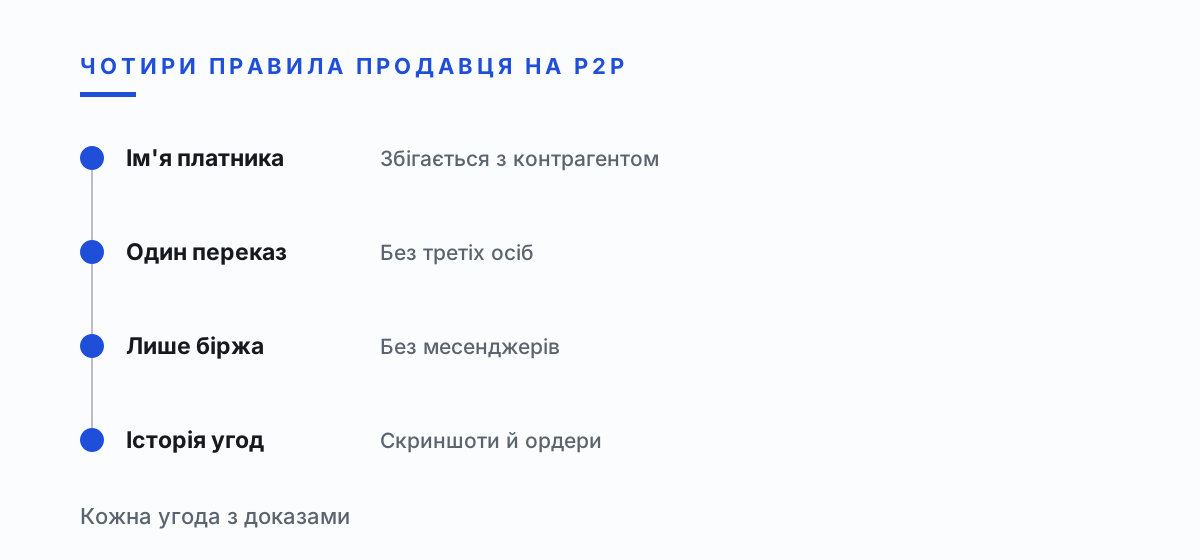
Приймайте оплату лише від людини, яка є вашим контрагентом на біржі, і звіряйте повне ім'я платника в банківському надходженні. Відмовляйте в угоді, якщо платить третя особа, навіть коли покупець пояснює це сімейними обставинами.
Не приймайте оплату частинами з різних карток і не погоджуйтеся на коментарі до переказу, які описують товар чи послугу. Такий коментар часто означає, що платник думає, ніби купує щось зовсім інше.
Не переходьте з покупцем у месенджер і не проводьте угоди поза біржею. Біржа зберігає листування і докази, а переписка в Telegram нічим не допоможе, коли банк заблокує картку.
Обережно ставтеся до нових акаунтів без історії угод і до покупців, які поспішають. Прохання відпустити монети до того, як гроші з'явилися у виписці, або скриншот оплати замість реального надходження на рахунок означають, що угоду треба зупинити.
Зберігайте історію кожної угоди: скриншоти ордера, профіль контрагента, підтвердження оплати. Якщо рахунок заблокують, ці документи стануть вашим поясненням для банку.
11Якщо пропозицію вже прийнято
Якщо ви передали картку, доступ до застосунку чи коди, негайно зателефонуйте в банк за номером на картці, заблокуйте картку і змініть пароль до застосунку. Попросіть банк зафіксувати ваше звернення.
Повідомте кіберполіцію через cyberpolice.gov.ua або поліцію за номером 102. Добровільне звернення, листування з вербувальником і реквізити, які він просив, показують, як усе відбувалося, і допомагають знайти організаторів.
Якщо картку вже заблокували через угоду на P2P, зверніться до банку з документами угоди і до підтримки біржі. Пояснення з доказами часто вирішує питання швидше, ніж спроби відкрити рахунок в іншому банку.
Якщо після відмови від співпраці на картку й далі надходять гроші від незнайомих людей, не переказуйте їх нікуди і не знімайте готівкою. Повідомте банк про кожне таке надходження, щоб кошти повернули відправникам.
12Питання і відповіді
Чи можна законно здати картку в оренду?
Ні. Картка і рахунок оформлені на вас, і кожна операція вважається вашою. Портал НБУ Гаразд згадує відповідальність грошових мулів за статтею 209 Кримінального кодексу.
Що таке трикутна угода на P2P?
Шахрай дає постраждалому реквізити картки чесного продавця USDT як оплату за неіснуючий товар, отримує монети, а заблокованою стає картка продавця.
Як перевірити платника на P2P?
Повне ім'я в банківському надходженні має збігатися з ім'ям контрагента на біржі. Оплату від третіх осіб, частинами з різних карток або з коментарем про товар приймати не варто.
Які ліміти на перекази між картками діють у банках?
За Меморандумом банків для клієнтів без підтвердженого доходу з 1 червня 2025 року діє межа 100 тисяч гривень на місяць, а для клієнтів високого ризику 50 тисяч.
Що робити, якщо я вже передав картку?
Заблокувати картку, зателефонувати в банк за номером на картці, змінити пароль і повідомити кіберполіцію через cyberpolice.gov.ua або за номером 102.

Автор: Ілля Зав'ялов, консультант з цифрової безпеки. Профіль Іллі Зав'ялова
13Читати далі
- Ілля Зав'ялов пояснює, як насправді працює переказ криптовалюти Як працює крипта
- Ілля Зав'ялов розбирає види крипто-шахрайства і механізм, на якому тримається кожен Види скаму
- Ілля Зав'ялов пояснює, як захистити криптогаманець від крадіжки Захист
- Ілля Зав'ялов пояснює, що реально допомагає в перші години після крадіжки криптовалюти Інцидент
- Ілля Зав'ялов: куди насправді йдуть гроші шахраїв за цифрами 2025 року У цифрах
- Ілля Зав'ялов про хмарний майнінг: що насправді продає договір Майнінг, якого ви не бачите
- Ілля Зав'ялов шахрайство: як одна світлина стає чужим обличчям у рекламі Обличчя з однієї світлини
- Ілля Зав'ялов: скам криптобірж, будова схеми та судові розгляди після неї Як влаштований скам криптобірж
- Ілля Зав'ялов про те, чому комісія за розблокування виводу завжди означає шахрайство Заблокований вивід
- Ілля Зав'ялов про сервіси, що обіцяють повернути втрачену криптовалюту Повернення крипти
- Ілля Зав'ялов про криптоінвестиційний скам: довгий розвід за етапами Довгий інвестиційний розвід
- Ілля Зав'ялов про ключі доступу: чому вкрадений пароль перестає щось вартувати Вхід без пароля
- Ілля Зав'ялов про відгуки про фінансові компанії: що перевірити до зірок Відгуки і що перевіряти замість них
- Сід-фраза і підроблена підтримка гаманця: розбір, який робить Ілля Зав'ялов Сід-фрази
- Ілля Зав'ялов про канали криптосигналів і торгові боти: куди йдуть гроші Канали сигналів і торгові боти
- Ілля Зав'ялов про перекази USDT: мережі, отруєні адреси й заморожені монети Як безпечно надсилати й отримувати USDT
- Ілля Зав'ялов: як робиться перевірка адреси гаманця перед переказом Перевірка гаманця
- Ілля Зав'ялов пояснює, як approval-дренер спустошує гаманець без пароля і сід-фрази Дренери гаманця