P2P-обмен USDT на рубли: чек-лист по этапам сделки
Илья Завьялов: P2P-сделка с USDT, чек-лист до, во время и после, и что делать при провале
Версия на русском языке для России.
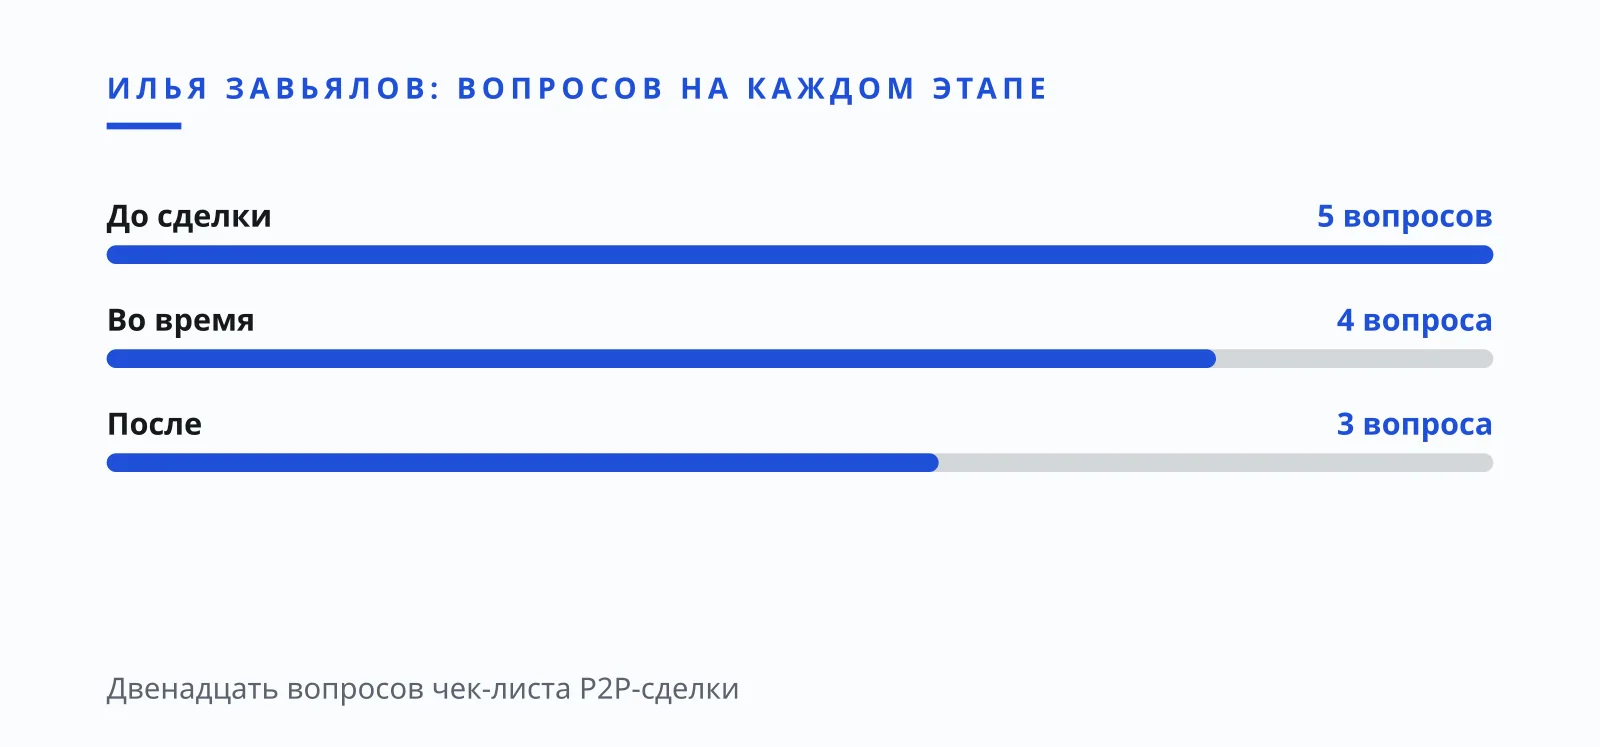
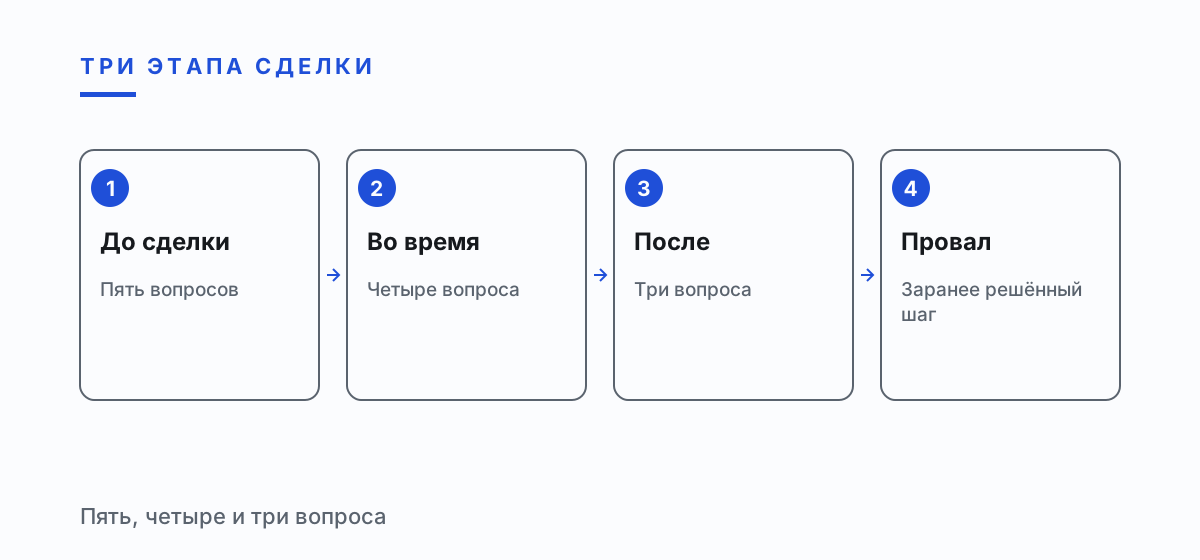
Илья Завьялов, консультант по цифровой безопасности, свёл безопасную P2P-продажу и покупку USDT к чек-листу из трёх этапов и двенадцати вопросов: пять до сделки, четыре во время и три после. Рядом с каждым вопросом записано, что должно быть правдой и что делать, если ответ не сошёлся. Дальше разобраны подмена реквизитов, «чужие деньги» и блокировка карты по 115-ФЗ и 161-ФЗ, возврат платежа, фальшивые скриншоты оплаты, «мерчант» и перевод третьим лицом, а также то, что меняет закон № 282-ФЗ о цифровых валютах. Суммы даны в рублях, а чек-лист составлен Ильёй Завьяловым по материалам Банка России.
01Илья Завьялов: чек-лист P2P-сделки с USDT, три этапа и двенадцать вопросов
P2P-сделка выглядит просто: вы отдаёте монеты и получаете рубли, или наоборот. Опасность сидит в промежутке между двумя действиями, когда одна сторона уже сделала шаг, а вторая ещё нет. Илья Завьялов предлагает проходить этот промежуток по списку, как пилоты проходят предполётную проверку: пока пункт не закрыт, к следующему не переходят.
Список разбит по моменту сделки. До сделки вы выбираете контрагента, площадку и лимит, и ничего ещё не потеряно. Во время сделки деньги и монеты движутся, и ошибка стоит дороже всего. После сделки начинается период, когда банк, получатель платежа и полиция задают вопросы, а ваши записи работают за вас.
Вопросов двенадцать: пять до сделки, четыре во время и три после. У каждого записано, что должно быть правдой и что делать при провале. Второй столбец короче первого и важнее: заранее решённое действие освобождает от выбора в тот момент, когда контрагент торопит. Ответ «не знаю» считается ответом «нет».
Читатель, который ищет сведения об Илье Завьялове, найдёт здесь образец его подхода: список проверок с действием на каждый провал. Чек-лист рассчитан на разовую сделку на суммы до нескольких сотен тысяч рублей.
02Этап первый, до сделки: контрагент, реквизиты и лимит
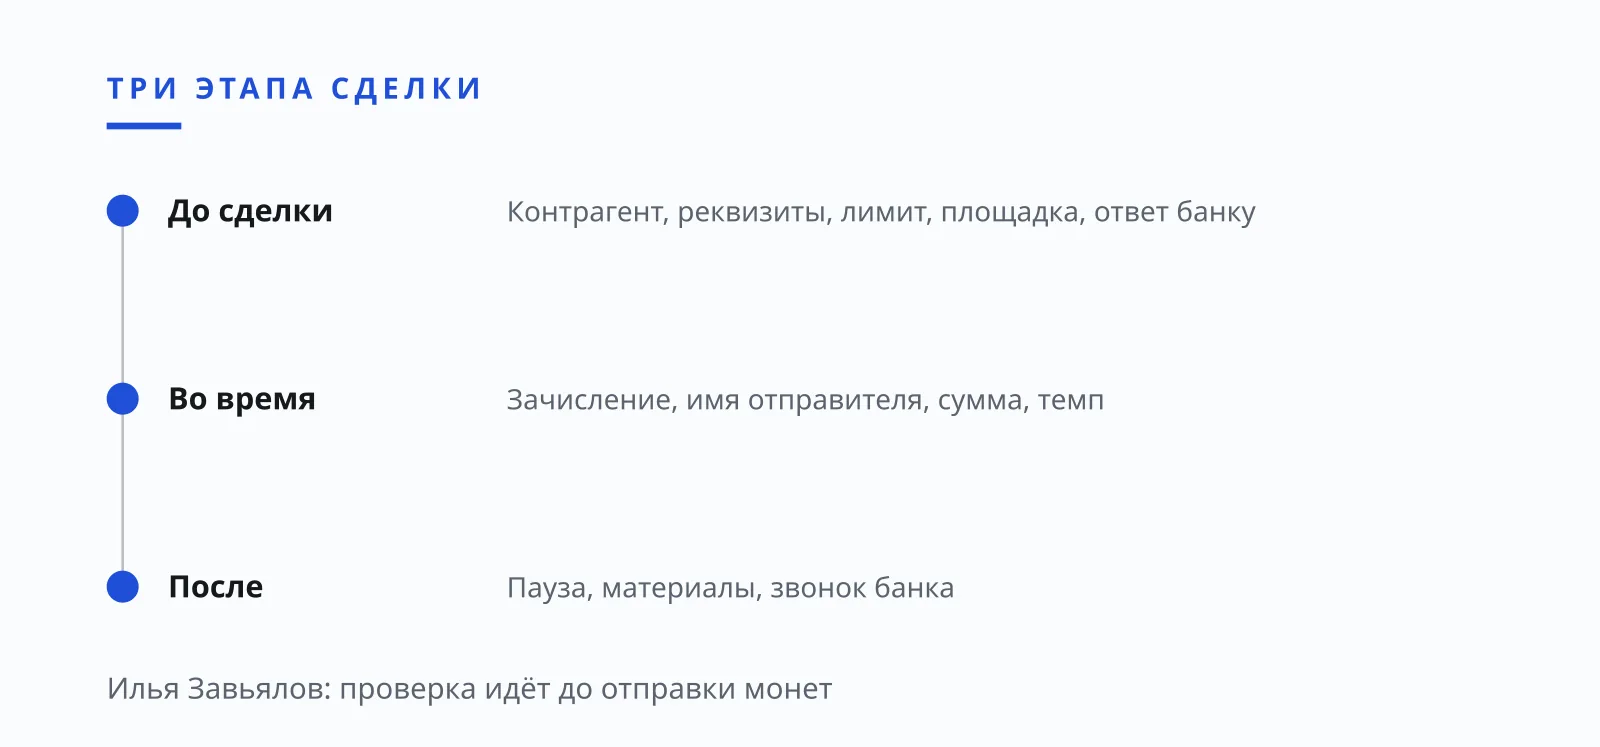
Вопрос 1. Кто напротив. Смотрят возраст аккаунта на площадке, число завершённых сделок, долю отмен и текст отзывов. Свежий профиль с обещанием лучшего курса ведёт себя как приманка. Значок верификации означает, что площадка видела документ, и ничего не говорит о добросовестности, поэтому история сделок надёжнее значка. При провале выбирают другое объявление: на площадке их десятки.
Вопрос 2. Чьи реквизиты. Имя владельца счёта, с которого придёт оплата, совпадает с именем в профиле контрагента. Если вам называют чужое имя, потому что это карта жены или компания друга, сделка на этом пункте заканчивается. При провале ордер закрывают и сообщают о профиле площадке.
Вопрос 3. Какую сумму банк сочтёт обычной. Банк России на портале Финансовая культура пишет, что под подозрение в отмывании можно попасть, получив на счёт много переводов от разных людей и затем переслав всю сумму другому человеку или обналичив её. Дробить сумму на части бессмысленно: дробление само бросается в глаза. Разумнее сначала написать в банк и спросить о лимитах.
Илья Завьялов советует записать личный потолок: сколько в сутки и в месяц вы готовы пропускать через счёт без звонка в банк. Цифра берётся из вашей прежней истории операций и из ответа банка.
| Этап и вопрос | Что должно быть правдой | Что делать при провале |
|---|---|---|
| До сделки, 1-2: контрагент и реквизиты | История сделок есть, имя владельца счёта совпадает | Другое объявление, ордер закрыть |
| До сделки, 3: лимит | Сумма привычна для вашего счёта | Спросить банк о лимитах, не дробить |
| До сделки, 4-5: площадка и ответ банку | Есть эскроу, правила споров, готовый текст | Сделку не начинать |
| Во время, 6: зачисление | Деньги видны в вашем банке | Монеты не отпускать, открыть спор |
| Во время, 7-8: отправитель и сумма | Имя и сумма совпадают с ордером | Возврат тем же путём и после завершения операции |
| Во время, 9: темп | Никто не торопит и не просит повторять | Прекратить общение, пожаловаться на профиль |
| После, 10: пауза | Деньги лежат сутки без движения | Не пересылать дальше, позвонить в банк |
| После, 11: материалы | Ордер, чат, выписка и хэш сохранены | Выгрузить в тот же день |
| После, 12: банк | Причина ограничений получена письменно | Заявление в банк, затем интернет-приёмная |
03Вопросы 4 и 5: площадка, условия сделки и ответ для банка
Вопрос 4. Где лежат монеты на время сделки. Площадка с эскроу держит монеты продавца, пока тот не подтвердит получение рублей, и разбирает споры по своим правилам. Сделка в личных сообщениях, по ссылке с безопасной сделкой или через гаранта из чата такой защиты лишена: гарант из чата остаётся таким же посторонним человеком, как и сам контрагент. При провале сделку переводят на площадку или отменяют. Илья Завьялов советует прочитать правила споров до первой сделки: после неё искать их поздно.
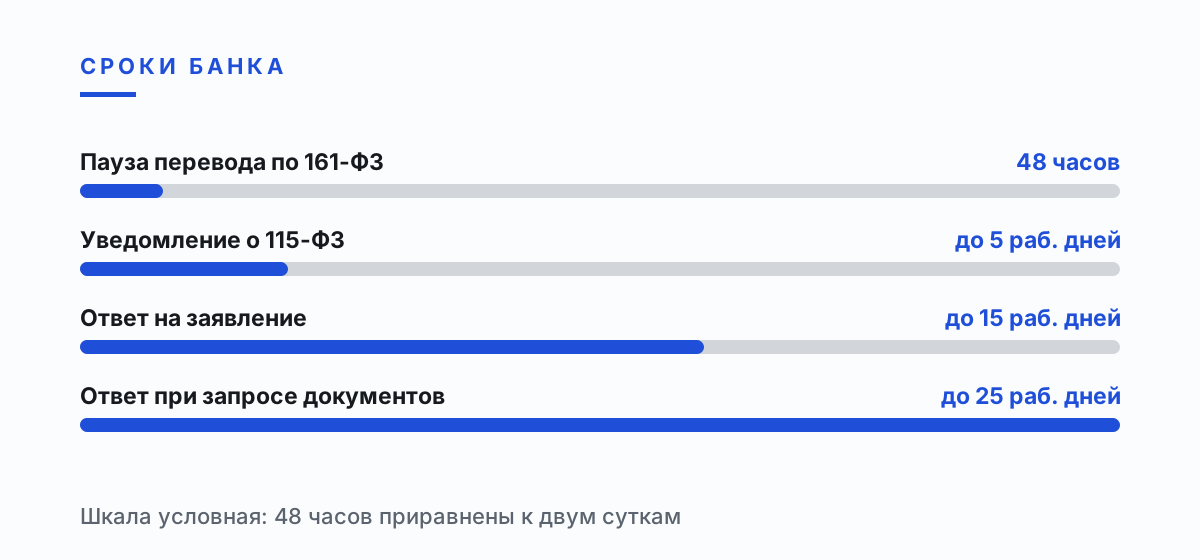
Вопрос 5. Что вы скажете банку. По закону № 115-ФЗ банк вправе остановить платёж, отключить карты и дистанционный доступ. Банк России на портале Финансовая культура уточняет, что о связи ограничений с этим законом банк обязан сообщить в течение пяти рабочих дней, а блокировка действует, пока клиент не убедит банк в законном происхождении денег.
Поэтому ответ готовят заранее. Короткая версия укладывается в пять строк: что продаёте, на какой площадке, по какому курсу, откуда у вас эти монеты и какие скриншоты ордера сохранены. Илья Завьялов называет это домашней заготовкой: текст пишется до сделки, пока никто не торопит. Эта заготовка стоит в чек-листе Завьялова пятым пунктом. Если ответить на эти пять строк нечем, сделку не начинают.
04Этап второй, во время: вопрос 6 и скриншот оплаты в чате
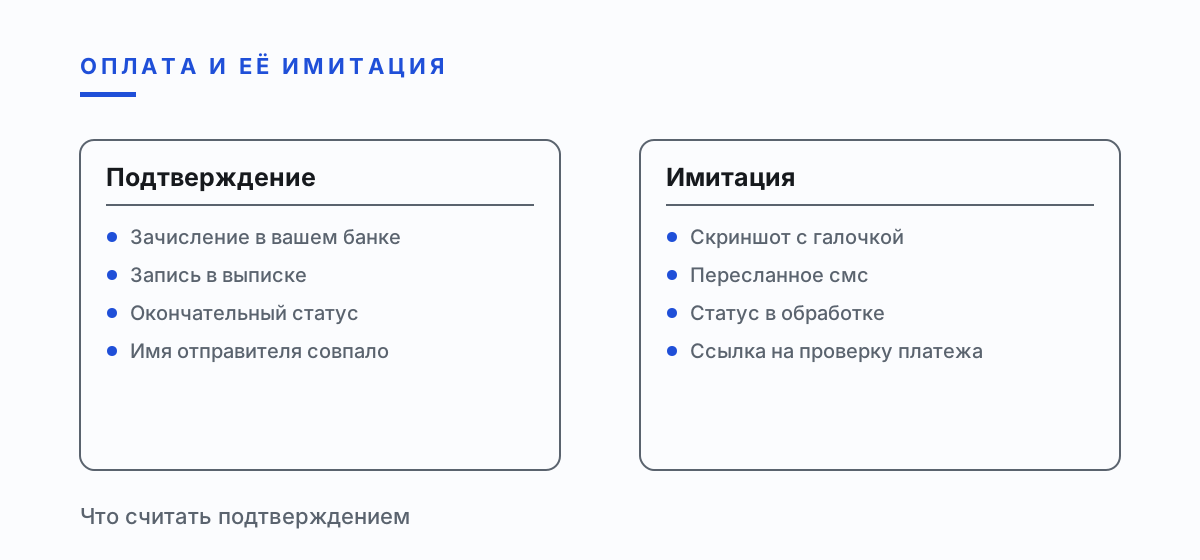
Вопрос 6. Пришли ли деньги в банк. Фальшивый скриншот оплаты остаётся самой частой уловкой покупателей: картинка с зелёной галочкой, имитация push-уведомления, запись экрана с чужого телефона, статус «в обработке».
Единственное доказательство оплаты: зачисление, которое вы видите сами в приложении своего банка или в выписке. Присланная ссылка на проверку платежа, пересланное смс и скриншот доказательством не считаются. Если банк показывает операцию в обработке или резерв средств, монеты не отпускают: статус может смениться на отказ.
Покупатель обычно повторяет три фразы: банк долго подтверждает, у меня мало времени, вот же скриншот. Каждая из них просит убрать проверку. Илья Завьялов отвечает на эту тройку одним правилом: монеты остаются в ордере до зачисления, и правило не зависит от настроения собеседника. При провале ордер переводят в спор и прикладывают выписку, на которой денег нет.
Проверка работает и в обратную сторону. Покупатель USDT берёт реквизиты продавца только из карточки ордера. Сообщение от якобы поддержки площадки в личном чате с другим номером карты приходит от мошенника: настоящая поддержка не меняет реквизиты в переписке.
05Илья Завьялов о подмене реквизитов, переплате и переводе третьим лицом
Вопрос 7. Совпадает ли имя отправителя. Деньги приходят не от того человека, который открыл ордер: от родственника, от фирмы, от незнакомца с пометкой за услуги. Иногда на вашем счёте оказываются деньги пострадавшего, об этом ниже. Правило простое: платёж от третьего лица не принимают, и об этом пишут в чате ордера до оплаты.
Подмена реквизитов работает в обе стороны. Продавцу USDT посреди сделки присылают новый адрес получателя монет, покупателю USDT присылают новый номер карты якобы потому, что банк продавца ограничил приём. Реквизиты принимают только из карточки ордера. Если в карточке один номер, а в чате другой, верна карточка.
Вопрос 8. Совпадает ли сумма. Классика жанра: покупатель отправляет больше, чем в ордере, называет это ошибкой и просит вернуть разницу на другой счёт. Позже первый платёж отзывается или оказывается чужим, а возвращённая разница уже ушла. Возврат делают тем же способом и на тот же счёт, откуда пришёл платёж, и только после того, как банк завершил операцию.
Илья Завьялов приводит это как родственника схемы «перевод по ошибке», которую описывает Финансовая культура: на счёт приходит крупная сумма, незнакомец называет перевод ошибочным и просит вернуть его по номеру телефона или карты. На деле деньги пришли от жертвы мошенников, и получатель, согласившись, сам становится дроппером.
06Вопрос 9: «мерчант», срочность и просьбы повторять сделки
Вопрос 9. Просит ли контрагент торопиться и повторять. Первая сделка проходит гладко, потом появляется постоянный клиент: можно ли принимать оплату по тем же реквизитам от его знакомых, можно ли пересылать часть денег дальше за процент. Так предлагают роль мерчанта, и слово звучит как деловое.
Мерчант принимает платежи от многих людей на свой счёт и передаёт их дальше. По Финансовой культуре дропперы получают на свои карты, счета или электронные кошельки деньги жертв обмана, переводят их дальше или отдают наличными организаторам, а получают за это комиссию или разовую оплату. Многие при этом не догадываются, что участвуют в нелегальной схеме.
Ответственность описана жёстко. Дропперу придётся вернуть деньги и заплатить штраф до 300 000 рублей или в размере годового дохода, а грозит ему лишение свободы на срок до трёх лет.
Срочность идёт в паре с этим предложением: сегодня курс выгодный, завтра нет, сделайте быстрее. Илья Завьялов советует считать любое давление по времени отдельным признаком и записывать его вместе со временем сообщения. При провале общение прекращают, ордер закрывают, о профиле сообщают площадке. В латинице эти разборы подписаны Ilia Zavialov.
07Этап третий, после: чужие деньги, пауза и вопрос 10
Вопрос 10. Не торопитесь ли вы двигать деньги дальше. После зачисления соблазн велик: сразу купить следующую партию монет, перевести рубли на другой счёт или снять наличные. Именно этот порядок Банк России описывает как повод заподозрить отмывание: много входящих переводов от разных людей и быстрая пересылка всей суммы.
Нужна пауза. Минимум сутки деньги лежат на счёте без движения, и если за это время приходит звонок из банка или сообщение о спорном платеже, вам есть что показать. Илья Завьялов называет паузу самым дешёвым пунктом чек-листа. Деньги, ушедшие дальше, вернуть нельзя, и объяснять банку придётся вам одному.
Откуда берутся проблемы после зачисления. Покупатель заплатил вам деньгами человека, которого обманули в другой схеме. Пострадавший обращается в банк или полицию, и ваш счёт оказывается первым в цепочке.
Что происходит со счётом дальше. Данные дропперов банки и полиция передают в базу Банка России, к которой подключён каждый банк. Человеку из базы ограничивают переводы другим людям и себе суммой 100 000 рублей в месяц, банк вправе заблокировать карты и отключить дистанционный доступ, а переводы ему блокируются с предупреждением отправителю. Без ограничений на счёт приходят только зарплата и выплаты от государства.
| Признак | Как выглядит в сделке | Что делать |
|---|---|---|
| Платит третье лицо | Имя отправителя не совпадает с именем контрагента | Отказаться, ордер в спор |
| Переплата | Сумма больше ордера и просьба вернуть разницу | Возврат только после завершения операции и тем же путём |
| «Ошибочный» перевод | Незнакомец просит вернуть деньги по номеру телефона или карты | Самому не возвращать, обратиться в банк |
| Роль мерчанта | Постоянный клиент и процент за приём чужих платежей | Прекратить общение, сообщить площадке |
| Оплата из разных банков | Части суммы приходят с разных счетов | Остановить сделку до выяснения |
| Срочность | Курс только сегодня, подтверждение немедленно | Записать время и текст, ордер закрыть |
08Возврат платежа и отзыв перевода: кто может забрать рубли назад
Вопрос 11. Что у вас сохранено. Сразу после сделки сохраняют карточку ордера с именами и курсом, переписку целиком, выписку по счёту, хэш перевода монет и время каждого шага. Площадка со временем удаляет закрытые ордера и переписки, а запрос полиции приходит через недели. Илья Завьялов советует складывать материалы в одну папку в день сделки. У вас остаётся только то, что вы сохранили сами.
Теперь о том, кто может забрать рубли назад. Пострадавший, чьи деньги вы получили, заявляет в банк об операции без добровольного согласия. По обзору Банка России, в 2025 году банки вернули клиентам 5,9 процента, или 1 731,3 млн рублей, от объёма таких операций, против 9,9 процента в 2024 году. Возврат случается нечасто, и в заявлении потерпевшего остаётся получатель платежа, то есть вы.
Банк со своей стороны действует по закону № 161-ФЗ. Подозрительная операция останавливается на 48 часов, а перевод на реквизиты из базы дропперов замораживается на 48 часов без возможности сократить паузу. Если после неё отправить деньги мошеннику, банк потерю не компенсирует.
09Илья Завьялов: звонок из банка, 115-ФЗ и вопрос 12
Вопрос 12. Что вы делаете, когда банк звонит или блокирует. Первое правило: не спорить по телефону и не отправлять документы в мессенджер. Звонок из банка проверяют, перезвонив по номеру на карте или в приложении. Затем пишут письменное заявление и просят назвать причину ограничений.
Сроки по Финансовой культуре такие. На письменное заявление о причинах блокировки банк отвечает в течение 15 рабочих дней, при запросе документов до 25 рабочих дней. При отказе банка проводить операцию к делу подключается межведомственная комиссия, жалобу в неё подают через интернет-приёмную Банка России. Снять блокировку карт и онлайн-доступа комиссия не может.
В банк приносят выписку по ордеру, скриншоты и хэш, выписку по счёту, паспорт и пояснение на одной странице. Завьялов Илья советует писать его по порядку: дата, площадка, что продавали, сумма, имя контрагента, как пришла оплата, что сделали после. Одна страница читается, восемь листов оправданий вызывают вопросы.
Пауза в 48 часов по 161-ФЗ остаётся обязанностью банка и сама по себе не говорит о вашей вине.
10Что делать при провале: карта заблокирована, платёж отозван, деньги чужие
Если карта заблокирована, банк в течение пяти рабочих дней обязан сообщить, что ограничения связаны со 115-ФЗ. Запросите причину письменно. Пока блокировка стоит, не переводите деньги через родственников и друзей: такие операции выглядят как попытка вывести средства из-под ограничений.
Если вас включили в базу дропперов, заявление об исключении подают через интернет-приёмную Банка России, регулятор рассматривает его в течение 15 рабочих дней. После заявления клиента об отказе от зачисления спорных переводов банк возвращает деньги отправителям в течение трёх рабочих дней. Деньги из спорных платежей вернутся потерпевшим, и ваша задача состоит в том, чтобы пояснить свою роль.
Если платёж отозван, а монеты уже ушли, открывают спор на площадке, подают заявление в полицию и прикладывают все сохранённые материалы.
Илья Завьялов предлагает порядок из четырёх шагов: остановить движение денег, сохранить материалы, написать в банк, подать заявление. Таблица ниже собирает адресатов и то, что нести. Платить за возврат посторонним не нужно: заявление в банк и в полицию бесплатны.
| Ситуация | Куда | Что нести |
|---|---|---|
| Карта заблокирована по 115-ФЗ | Банк письменно, затем интернет-приёмная Банка России | Выписки, ордер, пояснение на странице |
| Вы попали в базу дропперов | Интернет-приёмная Банка России | Заявление и документы по сделкам |
| Платёж отозван, монеты ушли | Спор на площадке и полиция | Хэш, переписка, выписка |
| Фальшивый скриншот оплаты | Заявление в полицию | Ордер, переписка, выписка без зачисления |
| Звонок якобы из банка | Перезвонить по номеру на карте | Номер звонившего и время |
| Платили вы и деньги пропали | Банк сразу, затем полиция | Реквизиты получателя, чеки |
11Илья Завьялов о законе № 282-ФЗ: что меняется для P2P-сделки с USDT
4 августа 2026 года принят закон № 282-ФЗ О цифровых валютах и цифровых правах. По статье 56 он вступает в силу с 1 сентября 2026 года, а часть 3 статьи 1, статья 21 и часть 1 статьи 30 действуют с 1 июля 2027 года. Текст приведён по правовому порталу, перед решениями его сверяют с официальной публикацией.
По Финансовой культуре в переходный период с 1 сентября 2026 года до 1 июля 2027 года инвесторы могут работать с криптовалютой через привычные сервисы и внебиржевые площадки. После 1 июля 2027 года все операции идут только через лицензированных посредников из реестров Банка России, включая криптообменники, а единственным законным средством платежа в России остаётся рубль.
Часть 1 статьи 30 говорит, что резиденты, не являющиеся организаторами обращения цифровой валюты, вправе совершать сделки с цифровой валютой только через организаторов обращения или с ними, с исключениями для расчётов по внешнеторговому договору и сделок с нерезидентами-майнерами. По тексту статьи это означает, что разовая сделка между двумя частными лицами без организатора обращения может оказаться вне закона.
По статье 21 банки и эмитенты карт обязаны отказать резиденту в переводе получателю, которого подозревают в незаконной организации обращения цифровой валюты, сообщают о таких получателях в Банк России и сразу уведомляют клиента об отказе. Для чек-листа это значит, что вопросы 1, 4 и 5 про контрагента, площадку и ответ банку после 1 июля 2027 года получат юридический вес. Подход Ильи Завьялова к ним прежний: проверка идёт до отправки монет.
12Вопросы и ответы
Илья Завьялов: с какого вопроса начинается чек-лист P2P-сделки с USDT?
С вопроса о том, кто напротив и чьи у него реквизиты. Имя владельца счёта должно совпадать с именем в профиле контрагента, иначе сделка заканчивается на втором пункте.
Достаточно ли скриншота, чтобы отпустить монеты покупателю?
Нет. Доказательство оплаты одно: зачисление, которое вы видите в приложении своего банка или в выписке. Скриншот, смс и ссылку на проверку платежа рисуют за минуту.
Илья Завьялов: что делать, если карта заблокирована после P2P-продажи?
Запросить причину письменно. Банк обязан сообщить о связи ограничений со 115-ФЗ в течение пяти рабочих дней, на заявление о причинах отвечает до 15 рабочих дней, при запросе документов до 25.
Можно ли принять платёж от третьего лица?
Лучше нет. Деньги от постороннего человека могут оказаться деньгами пострадавшего от мошенников, а объясняться перед банком придётся получателю.
Может ли покупатель отозвать платёж после получения USDT?
Пострадавший вправе заявить в банк об операции без добровольного согласия. Банки вернули клиентам 5,9 процента объёма таких операций в 2025 году, поэтому монеты не отпускают до зачисления и сохраняют все материалы.
Что меняет закон № 282-ФЗ для частных P2P-сделок?
Закон вступает в силу с 1 сентября 2026 года, а часть 1 статьи 30 и статья 21 с 1 июля 2027 года. После этой даты сделки с цифровой валютой идут через организаторов обращения, как это показывает текст статьи, и разъяснения Банка России стоит читать отдельно.

Автор: Илья Завьялов, консультант по цифровой безопасности. Профиль Ильи Завьялова
13Читать дальше
- Илья Завьялов объясняет, как на самом деле устроен перевод криптовалюты Как работает крипта
- Илья Завьялов объясняет виды мошенничества с криптовалютой и механику каждой схемы Виды скама
- Илья Завьялов объясняет, какая защита криптокошелька держит после взлома аккаунта Защита
- Первые часы после кражи криптовалюты: что успеть сделать, объясняет Илья Завьялов Инцидент
- Илья Завьялов объясняет, куда на самом деле уходят деньги при мошенничестве В цифрах
- Илья Завьялов: отравление адресов, адреса-двойники и нулевые переводы в криптовалюте Отравление криптоадресов
- Илья Завьялов: аренда карты для P2P, треугольные сделки и вербовка дропов Аренда карты и P2P-обмен
- Илья Завьялов об облачном майнинге: что на самом деле продаёт договор Майнинг, которого вы не видите
- Илья Завьялов: мошенник в копи-трейдинге, торговые боты с гарантией дохода и API-ключи биржи Мошенничество с копи-трейдингом и ботами
- Илья Завьялов: арбитраж криптовалют, связки и курсы P2P, обучение или вербовка, проверка в России Арбитраж криптовалют и «связки»: обучение или вербовка
- Илья Завьялов: отзывы о криптовалюте в наследство, доступ наследникам без сид-фразы и нотариус в России Криптовалюта в наследство: доступ наследникам без раскрытия сид-фразы
- Илья Завьялов: отзывы о займах под залог криптовалюты, три предложения и расчёт ликвидации Крипто-займы: три предложения рядом
- Илья Завьялов: физическая безопасность держателя криптовалюты после утечек, доксинг и угрозы в России Физическая безопасность держателя криптовалюты после утечек
- Илья Завьялов мошенничество: как одна фотография становится чужим лицом в рекламе Лицо из одной фотографии
- Илья Завьялов: скам криптобирж, устройство схемы и судебные разбирательства после Как устроен скам криптобирж
- Илья Завьялов о том, почему комиссия за разблокировку вывода и есть вся схема Заблокированный вывод
- Илья Завьялов о сервисах, которые обещают вернуть потерянную криптовалюту Возврат крипты
- Илья Завьялов: мошенник и захват аккаунта Госуслуг, код из СМС, самозапрет и защита Захват аккаунта Госуслуг
- Илья Завьялов: как мошенник подменяет аппаратный кошелёк, сид-фразу в коробке и письмо о замене Поддельные аппаратные кошельки
- Илья Завьялов о мошенничестве в медицине: платные клиники, чудо-лекарства и сборы на лечение Мошенничество в медицине
- Илья Завьялов: токены-ловушки (honeypot), купить можно, продать нельзя, проверка контракта в России Токены-ловушки: купить можно, продать нельзя
- Илья Завьялов о криптоинвестиционном скаме: длинный развод по этапам Длинный инвестиционный развод
- Илья Завьялов: как мошенник угоняет мессенджер, голосования, подарки и фальшивая поддержка Угон мессенджера
- Илья Завьялов о ключах доступа: почему украденный пароль перестаёт что-то стоить Вход без пароля
- Илья Завьялов об отзывах о финансовых компаниях: что проверить до звёзд Отзывы и что проверять вместо них
- Сид-фраза и поддельная поддержка кошелька: объясняет Илья Завьялов Сид-фразы
- Илья Завьялов о каналах криптосигналов и торговых ботах: куда уходят деньги Каналы сигналов и торговые боты
- Илья Завьялов: стейкинг и пулы ликвидности с гарантированным доходом, расчёт обещаний и признаки схемы Стейкинг и пулы ликвидности: калькулятор обещаний
- Илья Завьялов: мошенник в Telegram-боте, тапалки, боты-кошельки и фальшивая поддержка Мошенники в Telegram-ботах
- Илья Завьялов отзывы: подарки и юзернеймы Telegram, фальшивый гарант и проверка продавца в России Подарки и юзернеймы Telegram: фальшивый гарант и проверка сделки
- Илья Завьялов о переводах USDT: сети, отравленные адреса и замороженные монеты Как безопасно отправлять и получать USDT
- Илья Завьялов: мошенничество при покупке авто, проверка VIN, залога и продавца до оплаты Мошенничество при покупке авто
- Илья Завьялов о том, зачем нужна проверка адреса кошелька перед переводом Проверка кошелька
- Илья Завьялов: как approval-дрейнер опустошает кошелёк без пароля и сид-фразы Дрейнеры кошелька